Domain artikel-ver-zeichnis.de kaufen?
Wir ziehen mit dem Projekt
artikel-ver-zeichnis.de um.
Sind Sie am Kauf der Domain
artikel-ver-zeichnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain artikel-ver-zeichnis.de kaufen?
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **

Ähnliche Suchbegriffe für Fahrtkosten
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
Verzeichnis der Gedicht-Anfänge und vergleichende Übersicht zu den Griechischen Vers-Inschriften I, Gebundene Ausgabe von , De Gruyter,Verzeichnis Der Gedicht-anfänge Und Vergleichende Übersicht Zu Den Griechischen Vers-inschriften I, Gebundene Ausgabe Von, De Gruyter, 978-3-11-258217-6, Seitenanzahl: 46119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Eurolochaufhänger selbstklebend, Karton, weiß, 500 Stück Hang Tags (4,3 x 4,1 cm) auf Rolle für Artikel bis 350 GrammSelbstklebende Eurolochaufhänger aus weißem Karton für Artikel bis 350 g. Die Klebefläche der Aufhänger ist mit Acrylat-Klebstoff ausgestattet, deshalb haften sie zuverlässig und ermöglichen eine übersichtliche Präsentation an Displayhaken, Eurolochhaken oder Lochwänden. ; Unser Eurolochaufhänger ist die ökologische Wahl, wenn Produkte übersichtlich und griffbereit präsentiert werden sollen. Mit seinem Format von 43 x 41 mm und der weißen Kartonoberfläche wirkt er dezent und zugleich stabil. Dank der selbstklebenden Rückseite mit Acrylat Klebstoff lässt er sich schnell anbringen. Die Haftung ist stark genug, um Gewichte bis 350 g zuverlässig zu tragen, was ihn für verschiedenste Verpackungen im Handel geeignet macht. Der Lochaufhänger stellt die Eurolochung bereit, die in fast jedem Verkaufsregal üblich ist. Damit lassen sich Artikel problemlos an Displayhaken oder Blisterhaken an Lochwänden platzieren. Die Waren hängen übersichtlich, sind sofort erkennbar und können von Kunden leicht entnommen werden. Durch das unaufdringliche Weiß bleibt der Fokus ganz auf der Ware, während die Aufhängung kaum auffällt. Der Aufhänger lässt sich einfach nachrüsten, ohne dass ein Spezialwerkzeug erforderlich ist. Damit können Verpackungen ohne Aufhängemöglichkeit schnell ergänzt werden, was die Produktpräsentation erleichtert. Ein weiterer Vorteil ist die Materialwahl aus Karton. Sie verzichten auf Kunststoff und setzen gleichzeitig auf eine Lösung, die stabil und leicht ist. Mit unserem Nachrüstklebeaufhänger sorgen Sie für ordnungsgemäße Präsentation, schnelle Anwendung und eine ansprechende Warenplatzierung. Jetzt gleich bestellen und Ihre Produkte wirkungsvoll ins Regal bringen.35,11 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **
-
Wann Fahrtkosten absetzen?
Fahrtkosten können unter bestimmten Bedingungen steuerlich abgesetzt werden. In der Regel können Fahrtkosten zur Arbeit nicht abgesetzt werden, es sei denn, der Arbeitsweg wird aus beruflichen Gründen regelmäßig gewechselt. Fahrtkosten für Dienstreisen, Fortbildungen oder beruflich bedingte Fahrten können hingegen in der Steuererklärung geltend gemacht werden. Es ist wichtig, alle Fahrten genau zu dokumentieren und Belege aufzubewahren, um die Fahrtkosten korrekt absetzen zu können. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Fahrtkosten steuerlich absetzbar sind. **
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
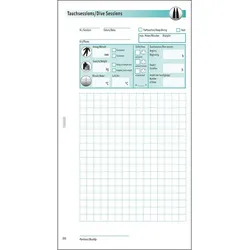
Sub Base - APNOE Tauchgangseiten - 40 EinträgeProduktinformationen "APNOE Tauchgangseiten" 40 x Tauchgangeintragungen, 20 x Blatt Notizen, 80g Papier, , 6-fach gelocht (19/19/51/19/19 mm), Format 95 x 172 mm Logbuch-Version: Original sub-book, 6-fach Lochung8,95 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Verzeichnis der Gedicht-Anfänge und vergleichende Übersicht zu den Griechischen Vers-Inschriften I, Gebundene Ausgabe von , De Gruyter,Verzeichnis Der Gedicht-anfänge Und Vergleichende Übersicht Zu Den Griechischen Vers-inschriften I, Gebundene Ausgabe Von, De Gruyter, 978-3-11-258217-6, Seitenanzahl: 46119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
Ähnliche Suchbegriffe für Fahrtkosten
-
SPRINTIS Eurolochaufhänger selbstklebend, Karton, weiß, 500 Stück Hang Tags (4,3 x 4,1 cm) auf Rolle für Artikel bis 350 GrammSelbstklebende Eurolochaufhänger aus weißem Karton für Artikel bis 350 g. Die Klebefläche der Aufhänger ist mit Acrylat-Klebstoff ausgestattet, deshalb haften sie zuverlässig und ermöglichen eine übersichtliche Präsentation an Displayhaken, Eurolochhaken oder Lochwänden. ; Unser Eurolochaufhänger ist die ökologische Wahl, wenn Produkte übersichtlich und griffbereit präsentiert werden sollen. Mit seinem Format von 43 x 41 mm und der weißen Kartonoberfläche wirkt er dezent und zugleich stabil. Dank der selbstklebenden Rückseite mit Acrylat Klebstoff lässt er sich schnell anbringen. Die Haftung ist stark genug, um Gewichte bis 350 g zuverlässig zu tragen, was ihn für verschiedenste Verpackungen im Handel geeignet macht. Der Lochaufhänger stellt die Eurolochung bereit, die in fast jedem Verkaufsregal üblich ist. Damit lassen sich Artikel problemlos an Displayhaken oder Blisterhaken an Lochwänden platzieren. Die Waren hängen übersichtlich, sind sofort erkennbar und können von Kunden leicht entnommen werden. Durch das unaufdringliche Weiß bleibt der Fokus ganz auf der Ware, während die Aufhängung kaum auffällt. Der Aufhänger lässt sich einfach nachrüsten, ohne dass ein Spezialwerkzeug erforderlich ist. Damit können Verpackungen ohne Aufhängemöglichkeit schnell ergänzt werden, was die Produktpräsentation erleichtert. Ein weiterer Vorteil ist die Materialwahl aus Karton. Sie verzichten auf Kunststoff und setzen gleichzeitig auf eine Lösung, die stabil und leicht ist. Mit unserem Nachrüstklebeaufhänger sorgen Sie für ordnungsgemäße Präsentation, schnelle Anwendung und eine ansprechende Warenplatzierung. Jetzt gleich bestellen und Ihre Produkte wirkungsvoll ins Regal bringen.35,11 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **
-
Wann Fahrtkosten absetzen?
Fahrtkosten können unter bestimmten Bedingungen steuerlich abgesetzt werden. In der Regel können Fahrtkosten zur Arbeit nicht abgesetzt werden, es sei denn, der Arbeitsweg wird aus beruflichen Gründen regelmäßig gewechselt. Fahrtkosten für Dienstreisen, Fortbildungen oder beruflich bedingte Fahrten können hingegen in der Steuererklärung geltend gemacht werden. Es ist wichtig, alle Fahrten genau zu dokumentieren und Belege aufzubewahren, um die Fahrtkosten korrekt absetzen zu können. Es empfiehlt sich, vorab mit einem Steuerberater oder dem Finanzamt zu klären, welche Fahrtkosten steuerlich absetzbar sind. **
-
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.